Какую страховую компанию выбрать для ОСАГО: как читать отзывы и не ошибиться с полисом
Вопрос «какую страховую компанию выбрать для ОСАГО» почти всегда начинается с отзывов: водитель открывает сайты-агрегаторы, видит десятки противоположных мнений и всё равно не понимает, кому верить. При этом ОСАГО — не тот продукт, где можно руководствоваться только ценой: тариф почти одинаков у всех, а разница между страховщиками проявляется позже — при ДТП, когда нужно быстро получить направление на ремонт или деньги.
Этот разбор помогает превратить отзывы в рабочий инструмент: что именно искать в отзывах, как отсеивать заказные, какие критерии проверять до оплаты полиса и что делать, если после ДТП страховая затягивает выплату.
Почему отзывы про ОСАГО важны, но не решают всё
Рейтинги страховых компаний на «Сравни.ру», «Банки.ру», «Выберу.ру», «ВотТак» и профильных авторесурсах строятся на оценках клиентов об уровне обслуживания, стоимости полиса и качестве урегулирования убытков. Именно поэтому народный рейтинг полезен: он показывает, как компания ведёт себя в спорных ситуациях, а не только в момент продажи.
Ограничение тоже очевидно: отзывы пишут в основном те, у кого возник конфликт. Клиент, получивший выплату без проблем, редко идёт на сайт-отзовик. Поэтому одна и та же компания может иметь высокий балл по количеству проданных полисов и низкий — по отзывам.
Практический вывод: отзывы нужны как фильтр проблем, но окончательное решение стоит принимать по проверяемым фактам — лицензии, рейтингу надёжности, статистике выплат, наличию офиса в регионе.
Как читать отзывы об ОСАГО: что действительно сигнал
Полезно разделять отзывы по типу ситуации, о которой пишет человек.
- Отзыв об оформлении полиса: скорость, работа сайта, корректность расчёта, возврат при досрочном прекращении.
- Отзыв о ДТП и выплате: сроки осмотра, направление на ремонт, сумма возмещения, общение с аварийным комиссаром.
- Отзыв о споре: затягивание, немотивированный отказ, обращение к финуполномоченному, суд.
- Отзыв о навязывании: попытки продать дополнительные услуги вместе с ОСАГО.
Наибольший вес имеют отзывы третьего и четвёртого типа с конкретикой: дата, город, суть требования, результат. Фразы «ужасная компания» без деталей малоинформативны, а идеальные оценки подряд от новых аккаунтов — наоборот, тревожный признак.
Признаки накрученных отзывов
- Все отзывы опубликованы в один короткий период и написаны похожим языком.
- Хвалебные тексты не содержат ни одного детального факта: ни региона, ни вида полиса, ни обстоятельств.
- Оценки идут «лесенкой»: единицы и десятки с резким провалом в середине.
- Ответы компании на негатив однотипные, шаблонные, без разбора ситуации.
- Один и тот же текст встречается на нескольких площадках.
Где смотреть отзывы, чтобы картина была полной
- Независимые площадки-отзовики и банковские форумы с рейтингами по ОСАГО.
- Автомобильные сообщества и форумы, где обсуждают конкретные случаи урегулирования.
- Официальные карточки страховщика на маркетплейсах и агрегаторах: там видно и оценки, и количество проданных через сервис полисов.
- Собственный сайт страховой компании — как источник правил страхования, а не как источник рейтинга: собственные отзывы всегда модерируются.
- Отзывы на портале финансового уполномоченного и в открытых обзорах рынка — косвенный признак количества споров.
Чек-лист: что проверить до покупки полиса
- Лицензия. Действующая лицензия на обязательное страхование проверяется в реестре Банка России.
- Финансовая устойчивость. Рейтинги надёжности и место компании в обзорах рынка, а не только в пользовательских рейтингах.
- Практика выплат. Доля отказов и средние сроки урегулирования, если такие данные публикуются в обзорах.
- Наличие представительства в регионе. Офис или уполномоченный партнёр рядом важен, если удобнее решать вопросы лично.
- Качество личного кабинета. Возможность оформить полис, заявить о ДТП и отслеживать статус урегулирования онлайн.
- Работа с ремонтом. Список СТОА, с которыми сотрудничает страховщик, если планируется возмещение ремонтом.
- Порядок обращения. Телефон горячей линии, круглосуточность, доступность аварийного комиссара.
Как выбрать: пошаговый порядок действий
- Собрать список из пяти-семи страховых, работающих в регионе и оформляющих е-ОСАГО.
- Проверить каждую в реестре лицензий Банка России и в рейтингах надёжности.
- Прочитать отзывы за последние месяцы, отбирая только те, где описана конкретная ситуация с выплатой.
- Рассчитать стоимость полиса на сайтах страховых и на маркетплейсах: с 19 октября 2020 года купить полис можно не только у страховщика, но и через сторонние ресурсы, которые собирают предложения от разных компаний. Это удобно для сравнения, но итоговые условия всё равно нужно проверять в правилах страховщика.
- Сверить данные для расчёта: КБМ, мощность двигателя, территорию преимущественного использования, число водителей и их стаж. Ошибка в одном поле меняет цену, а позже может привести к перерасчёту.
- Оформить полис и сразу проверить его в системе РСА по номеру: там отображается настоящий договор, а не картинка из мессенджера.
- Сохранить электронный полис, квитанцию об оплате и скриншот проверки.
От чего зависит цена и почему не стоит гнаться за минимумом
Тариф по ОСАГО складывается из базовой ставки и коэффициентов: территории, мощности, возраста и стажа, КБМ, а также периода использования. Итоговая сумма зависит от региона и КБМ конкретного водителя, поэтому ориентироваться на «среднюю цену по стране» бессмысленно.
Слишком дешёвое предложение — повод насторожиться. Причины могут быть разными: скидка за счёт КБМ, который водителю не принадлежит, полис с ограничением по периоду, а иногда и поддельный документ от посредника. Проверка через РСА занимает минуту и снимает почти все сомнения.
Онлайн или офис: что выбрать
Е-ОСАГО сегодня оформляют и на сайтах страховых, и через сервисы-агрегаторы. Онлайн удобен скоростью и тем, что полис сразу попадает в базу. Офис выигрывает в ситуациях, когда нужно разобрать сложный КБМ, оформить полис на несколько водителей с разным стажем или уточнить условия ремонта.
При любом способе водителю стоит сохранить подтверждение оплаты и проверить, что в полисе верно указаны VIN, госномер, данные водителей и период использования. Исправления вносятся через страховщика, самостоятельно править файл нельзя.
Риски: штраф, подделка, отказ в выплате
- Езда без полиса. Это административное нарушение с штрафом, а при повторном нарушении последствия серьёзнее. Точные размеры санкций стоит уточнять по действующей редакции КоАП.
- Поддельный полис. Купленный «со скидкой» у посредника документ не существует в базе РСА, а значит, возмещения не будет, и платить придётся из своего кармана.
- Отказ в выплате. Частые основания — не сообщил страховщику о ДТП в установленный срок, отремонтировал машину до осмотра, не предоставил автомобиль на осмотр, оформил европротокол с нарушениями.
- Занижение суммы. Помогает независимая экспертиза и грамотно собранные доказательства: фотографии, схема, показания свидетелей, запись с регистратора.
- Навязывание услуг. Дополнительные продукты не должны быть условием продажи ОСАГО.
Что делать сразу после ДТП
- Остановиться, включить аварийку, выставить знак, не перемещать предметы, имеющие отношение к происшествию.
- Убедиться, что никто не пострадал. При пострадавших вызывать скорую и полицию.
- Зафиксировать обстановку: фото и видео с нескольких ракурсов, положение машин, повреждения, тормозной путь.
- Обменяться данными с другим водителем: полис ОСАГО, водительское удостоверение, СТС, контакты.
- Заполнить извещение о ДТП, особенно внимательно — оборотную сторону и расхождения.
- Сообщить страховщику о происшествии в срок, указанный в договоре и правилах страхования, и следовать его инструкциям по осмотру.
- Не ремонтировать автомобиль до осмотра страховой или независимой экспертизы, если иное прямо не согласовано.
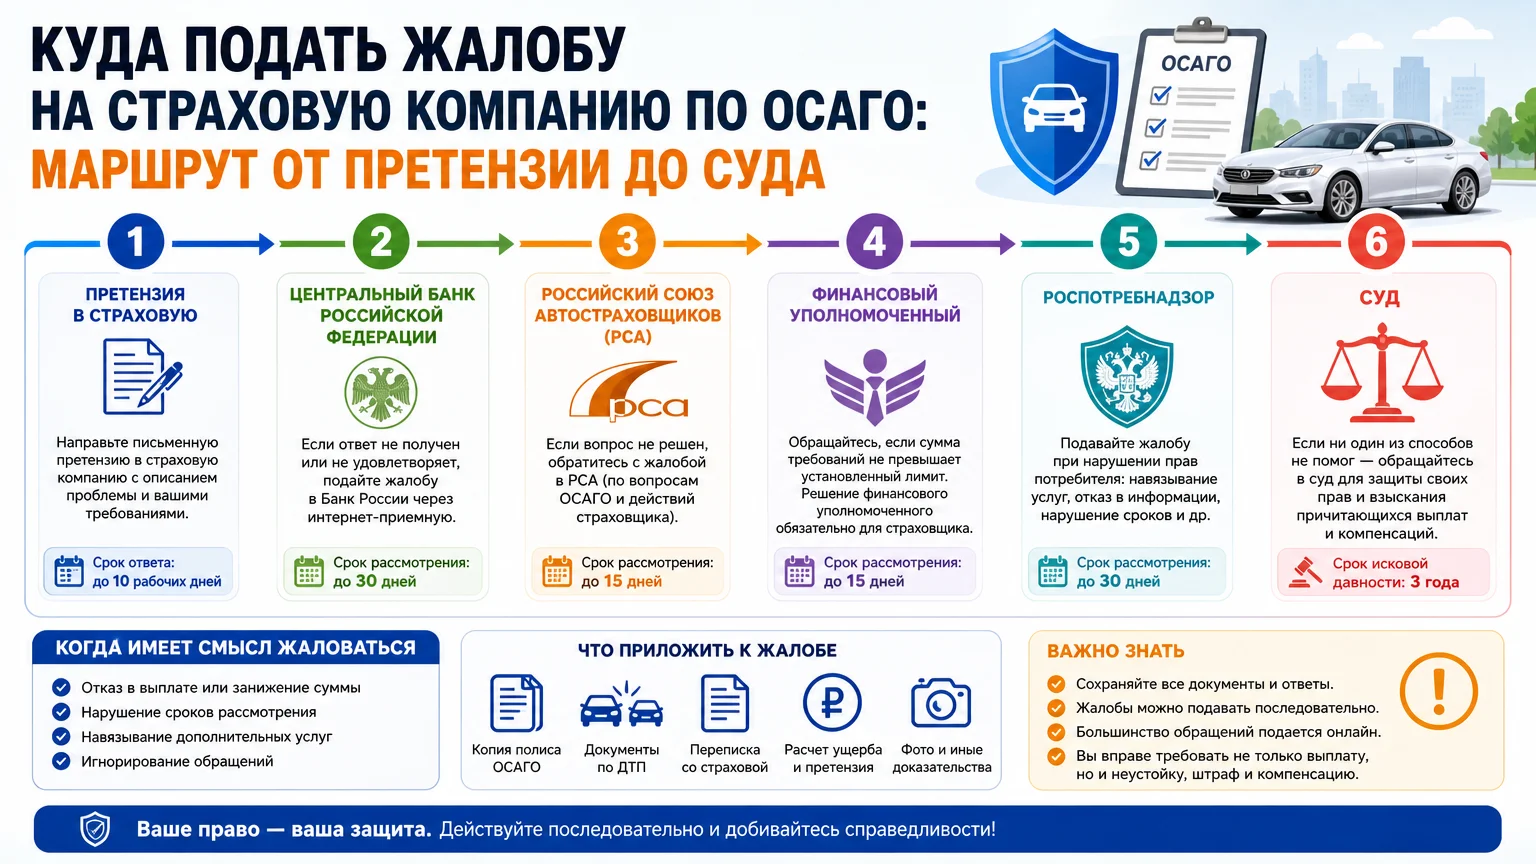
Что делать, если страховая затягивает или отказала
- Получить письменный отказ или зафиксировать нарушение срока.
- Направить страховщику письменную претензию с требованием и приложением документов.
- При неудовлетворительном ответе обратиться к финансовому уполномоченному — по спорам с ОСАГО это обязательный досудебный этап.
- Дополнительно подать жалобу в Банк России как регулятору рынка.
- При необходимости идти в суд, опираясь на отчёт независимой экспертизы.
Типичные ошибки при выборе и после ДТП
- Ориентироваться только на цену и не проверять лицензию.
- Выбирать компанию по одному восторженному отзыву или по количеству негатива без анализа сути.
- Покупать полис у случайного посредника без проверки в РСА.
- Указывать недостоверный КБМ или чужой стаж ради скидки.
- Оформлять европротокол при разногласиях или при повреждениях, выходящих за рамки упрощённого оформления.
- Начинать ремонт до осмотра.
- Пропускать сроки обращения к страховщику и к финансовому уполномоченному.
- Не сохранять документы: извещение, справки, переписку, чеки на эвакуацию.
Частые вопросы
Как отличить реальные отзывы об ОСАГО от заказных?
Признаки реального отзыва — конкретика: город, марка машины, обстоятельства ДТП, дата обращения, результат. Заказные тексты обычно короткие, эмоциональные, без деталей, публикуются пачками в один период и повторяются на разных площадках. Полезно смотреть не средний балл, а долю отзывов про выплаты.
Можно ли выбрать страховую только по рейтингу?
Рейтинг — хороший фильтр, но не единственный критерий. Компания с высоким баллом может не иметь удобного офиса в регионе или работать с ограниченным списком СТОА. Решение стоит принимать по совокупности: лицензия, надёжность, практика выплат, отзывы и условия именно для конкретного водителя.
Что делать, если страховая отказывает в выплате по ОСАГО?
Запросить отказ в письменном виде с указанием причины. Затем направить претензию страховщику, а при отсутствии решения — обратиться к финансовому уполномоченному: для споров по ОСАГО это обязательный досудебный шаг. Параллельно имеет смысл подать жалобу в Банк России. Дальнейший путь — суд с отчётом независимой экспертизы.
Нужно ли покупать дополнительные услуги вместе с ОСАГО?
Нет, оформление ОСАГО не может быть обусловлено покупкой других полисов. Если менеджер настаивает, стоит попросить письменное обоснование или оформить полис онлайн самостоятельно. Добровольные продукты имеет смысл брать только осознанно, когда они закрывают реальную потребность.
Как проверить полис ОСАГО на подлинность?
Проверка выполняется по номеру полиса в официальной базе РСА. Там отображаются данные договора, страхователя, автомобиля и период действия. Если полис не найден или данные не совпадают, документ считается недействительным, и требовать возмещения с такой компании бессмысленно.
Что будет, если ездить без ОСАГО?
Нарушителю грозит административный штраф, а при повторном нарушении — более строгая санкция. Кроме того, при ДТП ущерб придётся возмещать из собственных средств, включая расходы на ремонт чужого автомобиля. Актуальные размеры штрафов стоит уточнять по действующей редакции КоАП.
Как сэкономить на ОСАГО без риска?
Законные способы: следить за актуальностью КБМ и восстанавливать скидку через страховщика или РСА, выбирать ограниченный список водителей, если машиной пользуется один человек, рассматривать сезонный полис при фактическом использовании автомобиля часть года, сравнивать предложения на сайтах страховых и маркетплейсах.
Какие документы взять с собой в поездку?
Водительское удостоверение, СТС, полис ОСАГО в бумажном или электронном виде, документ, подтверждающий право владения при управлении не своим автомобилем. Электронный полис достаточно показать на экране, но лучше иметь сохранённую копию — она пригодится при отсутствии связи.
Вывод
Выбор страховой для ОСАГО складывается из трёх шагов: проверить лицензию и надёжность, прочитать отзывы именно про выплаты, сравнить условия и цену у нескольких компаний. После покупки — проверить полис в РСА и сохранить документы. А после ДТП действовать по порядку: зафиксировать обстоятельства, сообщить страховщику в срок, не ремонтировать машину до осмотра. При отказе или затягивании помогает письменная претензия, финансовый уполномоченный и, при необходимости, суд.