Когда было подорожание ОСАГО последний раз: хронология изменений и что делать водителю
Вопрос «когда было подорожание ОСАГО последний раз» возникает у водителя обычно после того, как страховая выставила счёт заметно выше прошлогоднего. Ситуация неприятная: цена растёт, а причина неочевидна — сам автомобиль не изменился, стаж не уменьшился, аварий не было. Разобраться помогает хронология: ОСАГО дорожает не плавно, а рывками — в даты, когда Банк России меняет границы тарифного коридора или когда обновляются справочники РСА со стоимостью запчастей и нормо-часа. Ниже — что именно происходило с тарифами, что из этого влияет на конкретный полис и какие действия помогают не переплатить.
Как менялась цена ОСАГО: последние эпизоды подорожания
ОСАГО — регулируемый продукт. В отличие от каско, где цену формирует рынок, здесь правила игры задаёт государство в лице Банка России: оно устанавливает базовые ставки и границы, в которых страховщик вправе двигать тариф. Поэтому подорожание почти всегда связано либо с решением регулятора, либо с ростом реальной стоимости ремонта, который закладывается в выплаты.
Расширение тарифного коридора
Ключевое изменение последнего времени — расширение тарифного коридора по ОСАГО на 15% в обе стороны для всех видов транспорта. Для мотоциклов границы сдвинули на 40%. Это предусмотрено указанием Банка России, и применяется такая правка с 9 декабря.
Что это значит на практике: у страховщика стало больше свободы. По одному и тому же автомобилю, региону и КБМ одна компания вправе поставить базовую ставку ближе к нижней границе коридора, а другая — ближе к верхней. Формально «подорожание» не обязательно, но фактически часть водителей получает расчёт дороже, чем раньше: страховщики закладывают в базовую ставку убыточность по конкретному сегменту — марке, модели, возрасту водителя, территории.
Обновление справочников РСА и рост стоимости ремонта
Второй механизм подорожания — пересмотр средней стоимости запчастей и нормо-часа, по которым считают выплату или ремонт по направлению страховой. Такие справочники обновляет РСА, и очередная волна изменений вступила в силу с 19 сентября.
Логика здесь прямая: детали и работа подорожали → страховая тратит на урегулирование больше → стоимость полиса подтягивается вверх. Именно поэтому водителям, у которых полис заканчивался в конце сентября или начале октября, специалисты советовали оформить новый годовой договор до 19 сентября — так цена фиксировалась на 12 месяцев вперёд и подорожание обходило стороной почти на год.
Новые правила расчёта стоимости восстановительного ремонта
Ещё один эпизод — вступление в силу с 11 июля новых правил расчёта стоимости ремонта по ОСАГО. Смысл изменений в том, что расчёт становится ближе к реальным затратам сервисов, а значит, размер выплат растёт. Для водителя это плюс при наступлении страхового случая, но минус при покупке полиса: рост выплат по портфелю отражается на цене.
Как выглядит картина на длинной дистанции
Аналитика за последние десять лет показывает, что средняя цена полиса ОСАГО выросла примерно в 2,3 раза. Рост идёт не равномерно: периоды затишья сменяются резкими скачками, когда одновременно дорожают запчасти, логистика и ремонтные работы. Поэтому ориентироваться на цену «как три года назад» бессмысленно — считать нужно от актуальных параметров.
Почему полис дорожает: связь выплат и цены
ОСАГО устроено просто: все страхователи формируют общий фонд, из которого оплачиваются убытки пострадавших. Чем дороже ремонт и чем чаще аварии в конкретном сегменте, тем выше должна быть средняя цена полиса, иначе система не сойдётся. Отсюда два следствия:
- Рост стоимости запчастей и нормо-часа почти автоматически тянет цену полиса вверх, даже если конкретный водитель ездит аккуратно.
- Внутри одного и того же тарифа цена сильно разнится: аккуратный водитель с многолетней историей платит меньше, чем новичок или виновник свежего ДТП.
Что конкретно определяет цену полиса для водителя
Итоговая сумма складывается из базовой ставки, умноженной на набор коэффициентов. На что смотреть:
- Базовый тариф — выбирается страховщиком внутри установленного коридора, поэтому у разных компаний он отличается.
- КБМ (коэффициент бонус-малус) — скидка за безаварийную езду или надбавка за аварии.
- Территориальный коэффициент — зависит от региона и населённого пункта регистрации владельца.
- Мощность двигателя — чем больше лошадиных сил, тем выше коэффициент.
- Возраст и стаж водителя — молодые и неопытные водители платят больше.
- Период использования — полис на весь год и полис на несколько месяцев считаются по-разному.
- Список допущенных водителей — ограниченный список и мультидрайв дают разную цену.
Точные значения коэффициентов и границы базового тарифа стоит уточнять на сайте страховой или в открытых данных РСА: они периодически пересматриваются, а по конкретному автомобилю расчёт зависит от региона и КБМ.
Как ДТП влияет на КБМ
Если водитель стал виновником аварии, его класс по КБМ понижается, а скидка за безаварийность сгорает. При нескольких страховых случаях коэффициент может уйти выше единицы — то есть вместо скидки появится надбавка. Наглядно: водитель, который годами копил максимальную скидку, после одного ДТП по своей вине теряет её и платит за следующий полис заметно больше.
Сколько держится повышающий коэффициент
Повышенный КБМ не сбрасывается сразу. Он пересчитывается раз в год по итогам страховой истории: каждый безаварийный год снижает коэффициент на ступень, и на возврат к прежней скидке уходит несколько лет. Точный срок зависит от текущего класса и количества ДТП, поэтому проверять свой КБМ лучше в личном кабинете страховщика или через официальные сервисы РСА.
Как зафиксировать выгодную цену: пошаговый план
Действовать нужно заранее, до даты обновления справочников или расширения коридора.
- Узнайте дату окончания текущего полиса — она указана в полисе и в личном кабинете страховой.
- За 30–45 дней до окончания запросите расчёты минимум в 3–5 компаниях: разница по базовой ставке внутри коридора может быть существенной.
- Проверьте свой КБМ в официальных базах. Ошибки случаются: чужое ДТП, неверный ВИН, «потерянный» безаварийный стаж.
- Если нашли ошибку в КБМ — подайте заявление на перерасчёт через страховую, при отказе обращайтесь в РСА или к финансовому уполномоченному.
- Если анонсировано подорожание с конкретной даты, а полис истекает вскоре после неё, оформите новый договор заранее — цена зафиксируется на 12 месяцев.
- Проверьте, не выгоднее ограничить список водителей или изменить период использования, если автомобиль стоит в гараже зимой.
- Сохраните расчёт и полис в электронном виде: при спорах это доказательство условий сделки.
Если полис уже подорожал: что проверить и куда обратиться
Первое — не платить молча. Полезно разложить новую цену на составляющие и сравнить с прошлым полисом:
- Совпадают ли данные автомобиля: мощность, ВИН, регион регистрации.
- Не изменился ли КБМ и на каком основании.
- Какой базовый тариф применила компания и в каких границах коридора она работала на момент расчёта.
- Не добавились ли в список допущенных водителей лица с высоким коэффициентом.
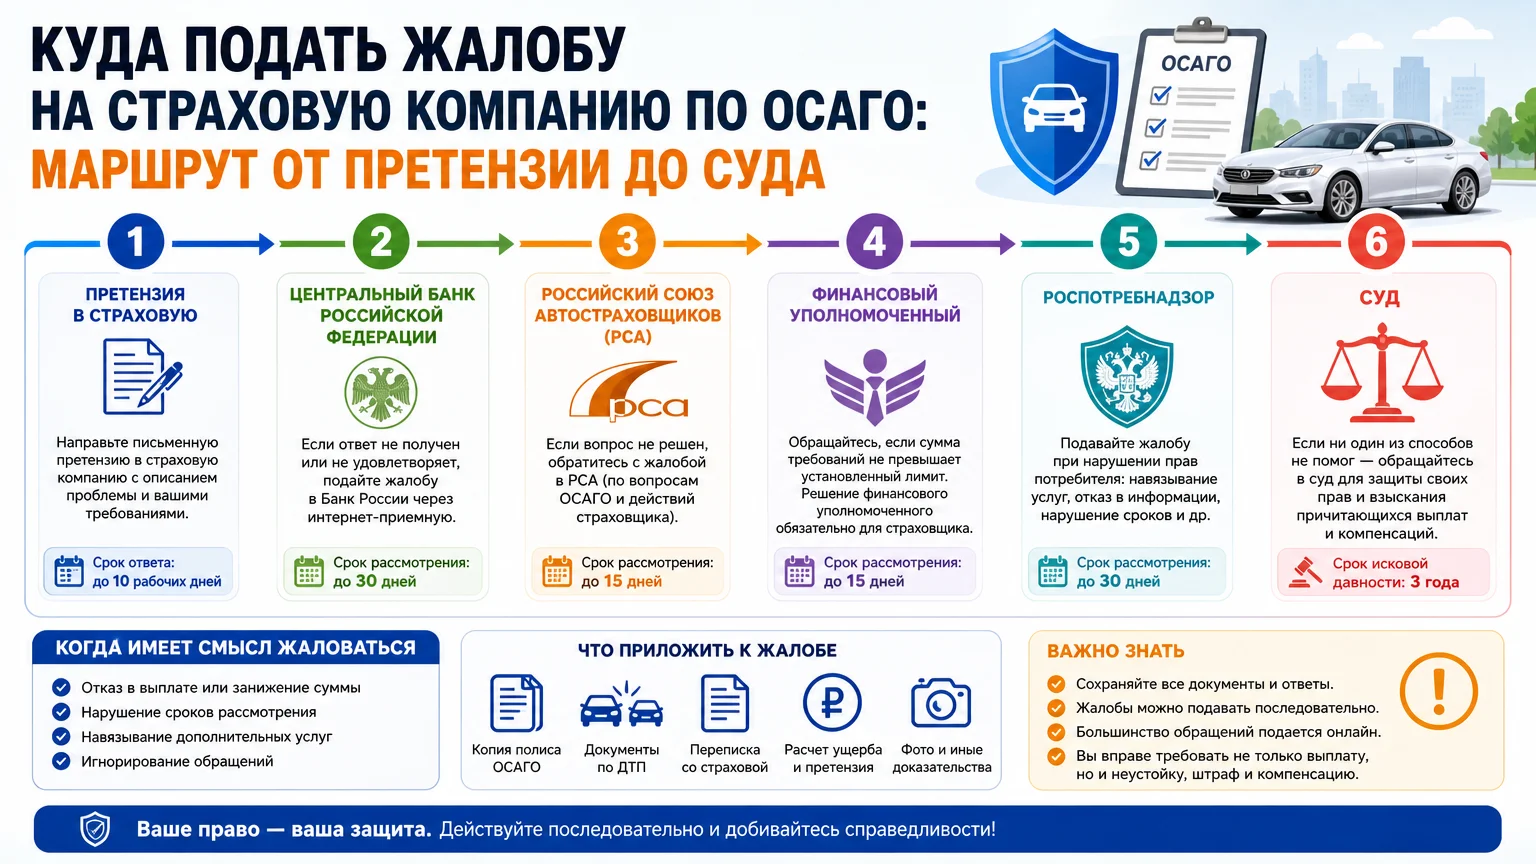
Если обнаружено расхождение, порядок действий такой: письменное заявление в страховую с требованием пояснить расчёт → при отказе обращение в Банк России или к финансовому уполномоченному → при необходимости суд. По спорам о неверном КБМ практика обычно на стороне водителя, если подтверждается безаварийная история.
Риски и типичные ошибки
- Езда без полиса. Просроченный ОСАГО — это нарушение с административным штрафом и полная личная ответственность за ущерб в ДТП.
- Экономия в ущерб защите. Самый дешёвый полис не поможет, если у страховой проблемы с выплатами или она затягивает урегулирование.
- Поддельный или «серый» полис. Дешёвые предложения от сомнительных посредников часто оборачиваются недействительным договором. Проверить полис можно по номеру в официальных базах РСА.
- Неверные данные при оформлении. Заниженная мощность или чужой КБМ вскрываются при первом же страховом случае — вплоть до отказа в выплате и регресса.
- Попытка договориться «на месте» после ДТП без вызова ГИБДД там, где оформление по европротоколу невозможно. Без правильно оформленных документов выплату не получить.
- Пропуск сроков. Уведомить страховую о страховом случае и подать заявление нужно в установленный правилами срок, иначе последует отказ.
- Игнорирование уведомления о ДТП в свою страховую. Даже если вина не своя, это влияет на разбор ситуации и на КБМ.
Частые вопросы
Когда было последнее подорожание ОСАГО?
Последняя волна изменений связана сразу с несколькими событиями: расширением тарифного коридора на 15% (для мотоциклов — на 40%) с 9 декабря, обновлением справочников РСА со стоимостью запчастей и нормо-часа с 19 сентября и новыми правилами расчёта стоимости ремонта с 11 июля. Каждое из этих изменений влияет на цену полиса.
Почему полис подорожал, если аварий не было?
Цена зависит не только от личной истории. Даже у безаварийного водителя растёт базовый тариф из-за подорожания запчастей и ремонта, а также из-за убыточности сегмента в целом. Плюс страховщик может выбрать ставку ближе к верхней границе коридора.
Можно ли оформить полис заранее и зафиксировать старую цену?
Да. Если объявлена дата подорожания, а текущий полис истекает вскоре после неё, новый годовой договор можно заключить до этой даты. Тогда цена фиксируется на 12 месяцев вперёд и изменение тарифов на уже оплаченный полис не влияет.
Как проверить, правильно ли посчитан мой КБМ?
Свой коэффициент можно посмотреть в личном кабинете страховой и в официальных сервисах РСА. Если коэффициент завышен, подаётся заявление на перерасчёт: страховая обязана проверить данные, при отказе вопрос решается через РСА, финансового уполномоченного или суд.
На сколько вырастает цена ОСАГО после ДТП?
Точная цифра зависит от текущего класса КБМ и количества страховых случаев: скидка за безаварийность сгорает, а при нескольких ДТП появляется надбавка к базовому тарифу. Возврат к прежней скидке занимает несколько безаварийных лет.
Что делать, если страховая затягивает выплату или отказывает?
Сначала — письменное заявление с требованием мотивированного отказа, затем жалоба в Банк России или обращение к финансовому уполномоченному. Дальше спор решается в суде. Важно сохранить все документы: извещение о ДТП, протоколы, акт осмотра, переписку.
Как выбрать страховую, чтобы не переплатить?
Сравнить расчёты у нескольких компаний, проверить их рейтинг и отзывы по выплатам, убедиться, что полис оформляется напрямую или через аккредитованного агента. Важно, чтобы договор был внесён в базы РСА — тогда его подлинность подтверждается официально.
Что будет, если ездить без полиса ОСАГО?
За отсутствие полиса предусмотрен административный штраф, а при ДТП ущерб пострадавшему придётся возмещать из собственного кармана. Если виновник скрылся или не имеет полиса, потерпевший может обратиться за компенсацией в РСА, а к виновнику затем предъявят регрессное требование.
Вывод
Последнее подорожание ОСАГО пришло несколькими волнами: расширение тарифного коридора на 15% (для мотоциклов — на 40%) с 9 декабря, обновление справочников РСА с 19 сентября и новые правила расчёта ремонта с 11 июля. Для водителя практический вывод простой: следить за датой окончания полиса заранее, сравнивать расчёты нескольких страховых, проверять свой КБМ в официальных базах и фиксировать цену до анонсированной даты подорожания. Ошибочный КБМ или неверные данные в полисе — самые частые причины переплаты и отказов, поэтому документы стоит перепроверять до оплаты, а не после ДТП.