Кому подчиняется страховая компания и куда обращаться при споре по ОСАГО или каско
Кому подчиняется страховая компания — вопрос, который возникает у водителя при отказе в выплате, спорной сумме по ОСАГО или сомнениях в подлинности полиса. На практике страховщик не действует «сам по себе»: его работа связана с лицензией Банка России, требованиями закона, для ОСАГО — с членством в РСА, а споры проходят через финансового уполномоченного и суд. Материал помогает понять, кто реально контролирует страховую, куда жаловаться и какие документы подготовить, чтобы не потерять выплату.
Кому подчиняется страховая компания: краткая схема
Строго говоря, иерархия выглядит не как «начальник — подчинённый». Страховая компания — коммерческая организация, но её деятельность ограничена законом и надзором.
- Банк России выдаёт лицензию, ведёт реестр страховщиков, проверяет соблюдение требований и может применять меры вплоть до ограничения или отзыва лицензии.
- Законодательство обязывает страховую соблюдать Гражданский кодекс, профильные законы о страховании и ОСАГО, правила страхования и условия договора.
- РСА, Российский союз автостраховщиков, важен для ОСАГО: компания должна быть членом союза, иначе продавать обязательный полис нельзя. Это не «вышестоящий орган», но часть обязательной системы ОСАГО.
- Финансовый уполномоченный рассматривает часть страховых споров с потребителями. По ряду требований обращение к нему обязательно до суда.
- Суд окончательно разрешает спор о выплате, если претензионный порядок не дал результата.
- Внутри компании решения принимают органы управления, но для клиента важны договор, правила страхования и письменные документы, а не обещания отдельного менеджера.
Что это значит для водителя
Для автовладельца вывод простой: проверять страховую нужно до оплаты, а спор вести письменно и последовательно.
- Лицензия и реестр Банка России подтверждают, что компания вправе заниматься страхованием.
- Для ОСАГО дополнительно проверяется членство в РСА и корректность полиса в базе.
- Агент или менеджер — не страховая компания. Их обещания не заменяют полис, правила и официальную квитанцию.
- Банк России контролирует соблюдение правил, но не взыскивает выплату в пользу водителя. Деньги по спору требуют через претензию, финансового уполномоченного или суд.
Как проверить страховую перед покупкой полиса
- Найти компанию в реестре лицензий на сайте Банка России и проверить нужный вид страхования.
- Для ОСАГО проверить членство страховщика в РСА, а после оформления — статус полиса в базе.
- Сверить в полисе VIN, госномер, данные водителей, срок действия и КБМ.
- Проверить агента: доверенность, агентский договор, реквизиты для оплаты и официальную квитанцию.
- Прочитать правила и исключения: что считается страховым случаем, какие документы нужны, как согласуется ремонт.
- Сохранить электронный полис, чек, скриншот проверки и переписку со страховой.
- Сравнивать не только цену: условия выплаты, порядок ремонта, франшиза и исключения важнее рекламной скидки.
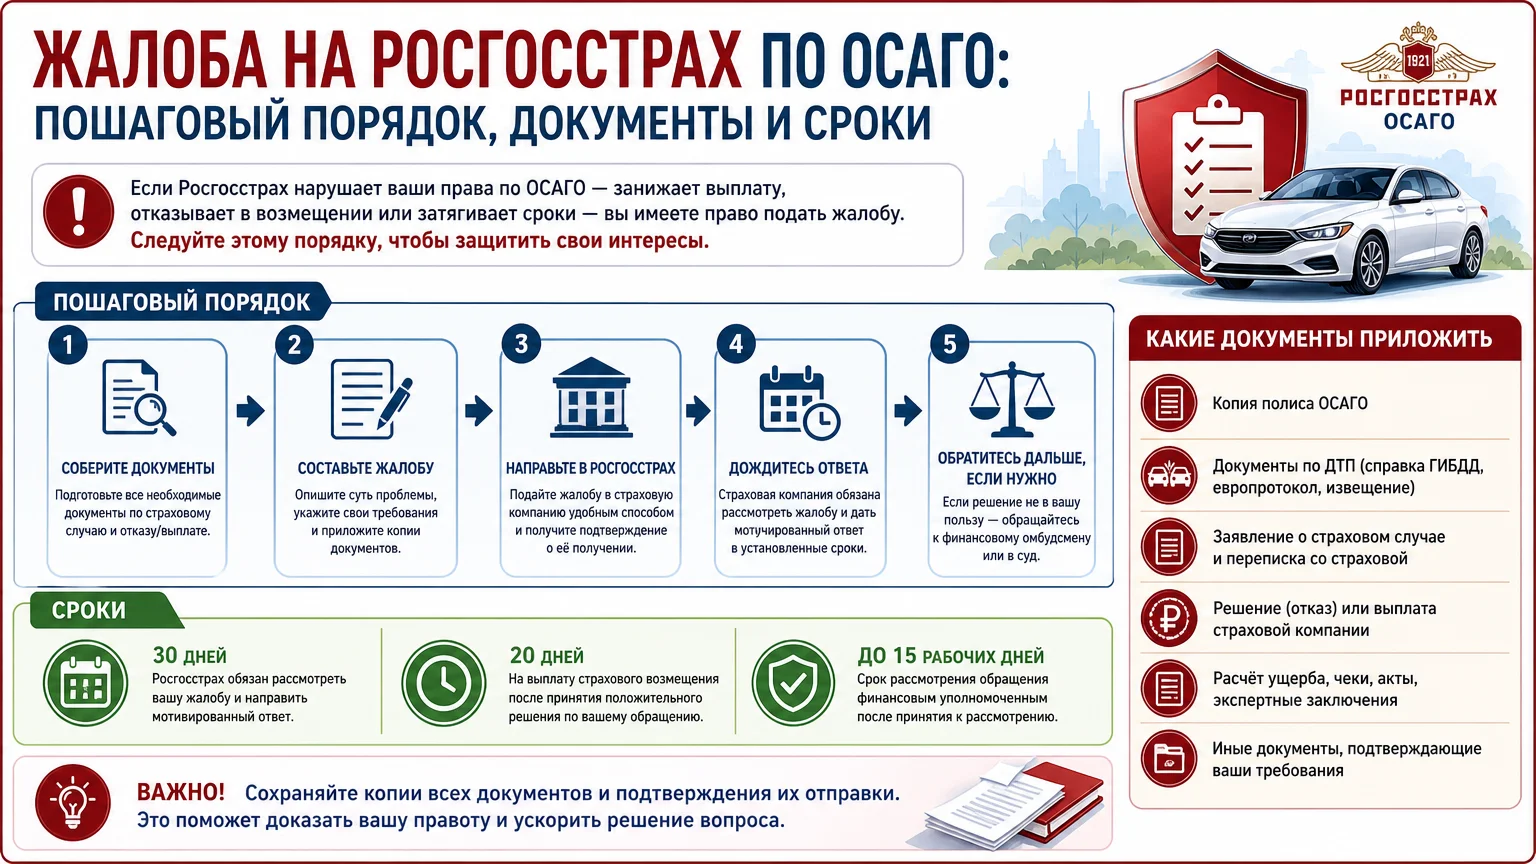
Куда обращаться при отказе в выплате: пошагово
- Шаг 1. Получить письменный отказ или расчёт с причинами. Запросить копии документов, на которые ссылается страховая.
- Шаг 2. Подать страховщику письменную претензию. Приложить полис, документы по событию, экспертизу, переписку и требование пересмотреть решение. Отправить с уведомлением или сдать с отметкой о вручении.
- Шаг 3. При нарушениях правил страхования или лицензионных требований направить жалобу в Банк России. Это надзорный путь, он не заменяет требование выплаты.
- Шаг 4. Обратиться к финансовому уполномоченному, если спор относится к его компетенции. По ОСАГО и ряду страховых споров досудебный порядок обычно обязателен перед судом.
- Шаг 5. Идти в суд, если претензия и досудебные процедуры не решили вопрос. К иску приложить переписку, расчёт страховой, отказ и независимую оценку при её наличии.
- Шаг 6. По ОСАГО при отзыве лицензии или банкротстве страховщика в предусмотренных законом случаях выплата идёт через компенсационный механизм РСА. Сроки ответа и рассмотрения зависят от вида спора и требований закона. Даты отправки претензии, жалобы и получения ответов стоит фиксировать, чтобы не пропустить процессуальные сроки.
Документы для жалобы и спора
- Полис ОСАГО или каско, квитанция об оплате.
- ПТС или СТС, водительское удостоверение.
- Документы по событию: извещение о ДТП, справка или протокол, постановление, фотографии.
- Заключение независимой экспертизы, если она проводилась.
- Расчёт страховой, отказ, претензия и вся переписка.
- Реквизиты для выплаты.
- Доверенность, если действует представитель.
Риски и типичные ошибки
- Покупка полиса у «знакомого агента» без проверки: поддельный бланк или непоступление денег страховщику. При ДТП выплаты не будет, а штраф за отсутствие ОСАГО останется.
- Оплата наличными без квитанции от страховой. Безопаснее платить по официальным реквизитам и сразу проверять полис в базе.
- Нежелание читать правила: исключения и условия ремонта часто важнее обещаний менеджера.
- Самостоятельный ремонт или оценка без согласования по каско: страховая может отказать или снизить выплату.
- Позднее уведомление страховой, неполный комплект документов, отсутствие фото места ДТП.
- Согласие с заниженной выплатой без независимой оценки.
- Пропуск обязательного досудебного порядка: суд может вернуть иск.
- Жалоба в Банк России вместо претензии и требования выплаты: надзор не заменяет финансового уполномоченного и суд.
Кому подчиняется страховая компания при ОСАГО и каско
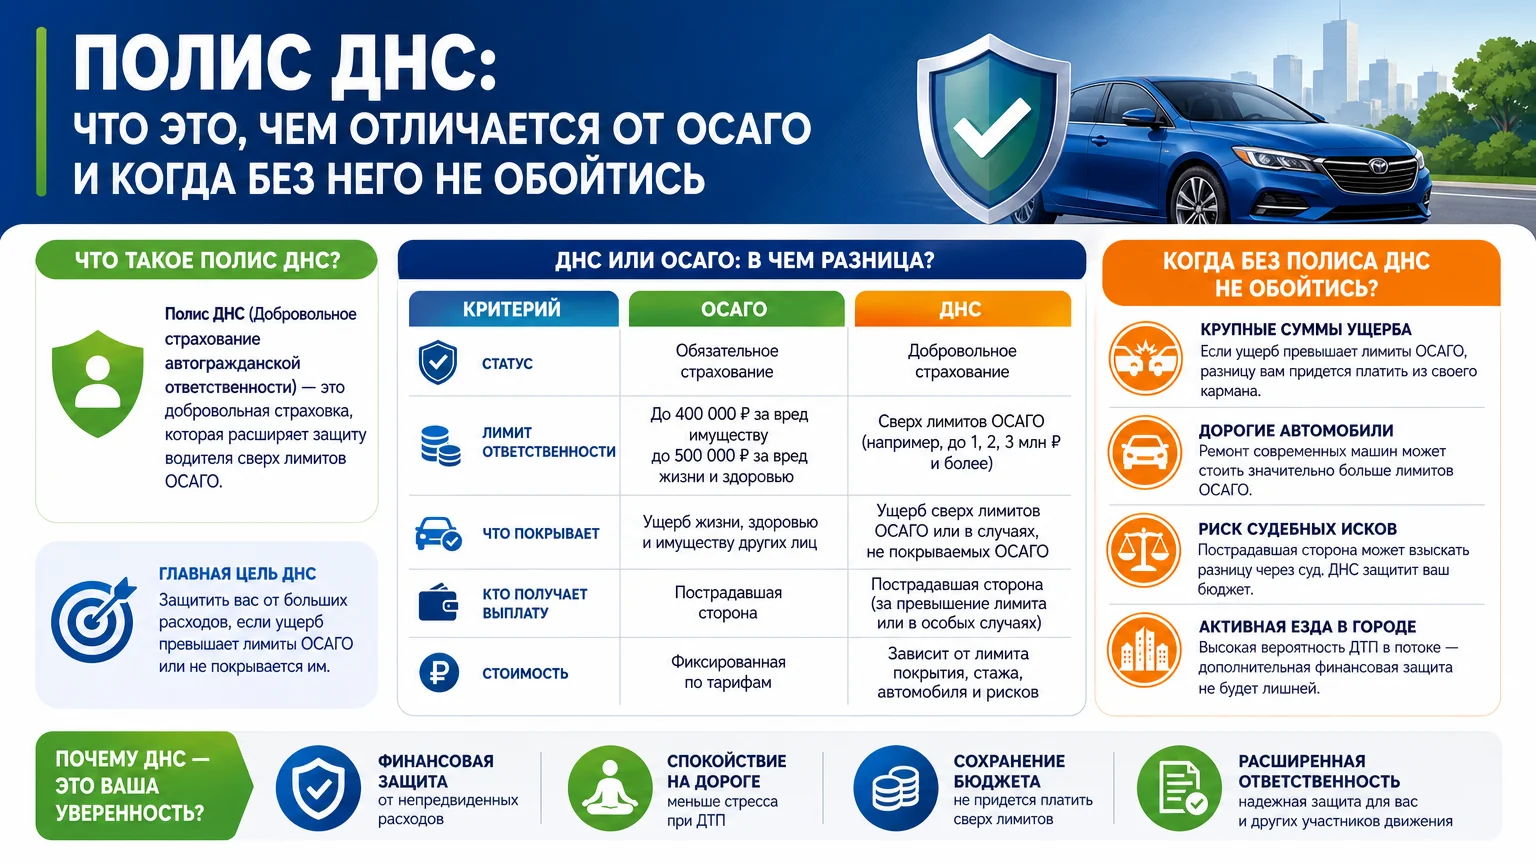
По ОСАГО страховщик работает в обязательной системе: лицензия Банка России, членство в РСА, единые правила и компенсационные механизмы. По каско правила гибче: условия определяет договор и правила конкретной страховой, а РСА не компенсирует ущерб вместо страховщика. Поэтому по каско особенно важно до подписания проверить порядок выплаты, ремонта, исключения и список документов.
Частые вопросы
Кому подчиняется страховая компания при отказе в выплате?
Страховая работает под надзором Банка России и обязана соблюдать закон и договор. Но при споре о сумме выплаты жаловаться только в регулятор недостаточно: сначала нужна письменная претензия страховщику, затем финансовый уполномоченный и суд, если спор не решён.
Банк России может заставить страховую выплатить деньги?
Банк России не присуждает выплату в пользу водителя. Он проверяет соблюдение лицензионных и нормативных требований и может применить меры к страховщику. Взыскание или перерасчёт выплаты достигается через претензию, финансового уполномоченного или суд.
Обязательно ли идти к финансовому уполномоченному до суда?
По спорам, которые отнесены к его компетенции, досудебный порядок обычно обязателен. По ОСАГО и ряду страховых требований перед иском стоит проверить необходимость обращения к финансовому уполномоченному, иначе суд может вернуть материалы.
Что делать, если полис ОСАГО оказался поддельным?
Нужно проверить полис в базе РСА и у страховщика. Если полис не подтверждается, стоит обратиться в полицию и направить жалобу в Банк России. Обязанность иметь действующее ОСАГО сохраняется, поэтому нужно оформить настоящий полис, а выплаты по поддельному документу не будет.
Как проверить страховую перед покупкой полиса?
Проверить лицензию на сайте Банка России, членство в РСА для ОСАГО, реквизиты компании, полномочия агента и офис. После оплаты важно сразу проверить полис в базе и сверить все данные: VIN, госномер, период действия и водителей.
Кто отвечает за действия страхового агента?
Ответственность зависит от полномочий агента. Если агент действовал от имени страховой по договору или доверенности, страховая может отвечать за оформление. Если агент был без полномочий или документ поддельный, страховщик может не признать полис. Поэтому нужны официальная квитанция и проверка полиса в базе.
Можно ли жаловаться в Роспотребнадзор?
Да, если речь о нарушении прав потребителя при продаже полиса, навязывании услуг или недостоверной информации. Но спор о сумме страховой выплаты обычно решается через претензию страховщику, финансового уполномоченного и суд.
Вывод
Страховая компания не подчиняется водителю или агенту: её деятельность регулируют Банк России, закон, для ОСАГО — РСА, а споры рассматривают финансовый уполномоченный и суд. Водителю стоит проверить лицензию и полис до покупки, сохранить все документы, при отказе получить письменное решение, подать претензию страховщику и только затем идти к финансовому уполномоченному или в суд.